2016年中国半导体行业发展趋势及市场规模预测
半导体产业作为信息技术产业的核心,是支撑经济社会发展和保障国家安全的战略性、基础性和先导性产业。2016年,在全球半导体市场整体增速放缓的背景下,中国半导体行业却呈现出逆势增长的态势,市场规模持续扩大,产业结构不断优化,迎来了发展的关键时期。
一、2016年中国半导体行业市场规模分析
2016年,中国集成电路市场规模达到11985.9亿元,同比增长8.7%。从全球范围来看,中国集成电路市场占全球市场份额的份额进一步提升,已经成为全球最大的集成电路市场。与此中国集成电路产业销售额达到4335.5亿元,同比增长20.1%,增速远高于全球平均水平。
从产业链细分来看,设计业、制造业和封测业均保持了较快增长。其中,设计业销售额为1644.3亿元,同比增长24.1%;制造业销售额为1126.9亿元,同比增长25.1%;封测业销售额为1564.3亿元,同比增长13%。设计业和制造业增速明显快于封测业,表明中国半导体产业结构正在逐步优化,向价值链高端迈进。
二、2016年中国半导体行业发展特点
- 政策环境持续优化。2016年,国家继续加大对半导体产业的支持力度,《国家集成电路产业发展推进纲要》进一步落实,国家集成电路产业投资基金(大基金)持续注入资金,带动了地方基金和社会资本的积极参与,形成了多元化投资格局。
- 产能扩张加速。2016年,中国新建及在建的12英寸晶圆厂数量显著增加,中芯国际、华力微电子、长江存储等企业纷纷启动新的生产线项目。外资企业如英特尔、三星、台积电等也加大了在中国的投资布局,进一步提升了中国半导体制造能力。
- 技术水平不断提升。在芯片设计领域,海思、展讯等企业推出了多款具有国际竞争力的处理器芯片;在制造领域,28纳米工艺实现量产,14纳米工艺研发取得突破;在封测领域,先进封装技术逐步普及,技术差距不断缩小。
- 市场需求旺盛。智能手机、汽车电子、工业控制、物联网等领域的快速发展,为半导体产品提供了广阔的市场空间。特别是物联网和智能硬件的兴起,带动了传感器、射频芯片、电源管理芯片等产品的需求增长。
三、2016年中国半导体设备市场分析
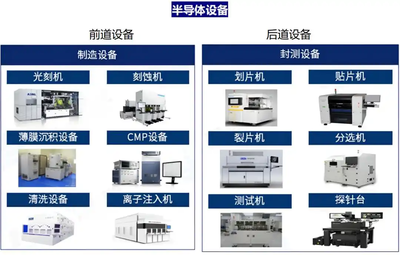
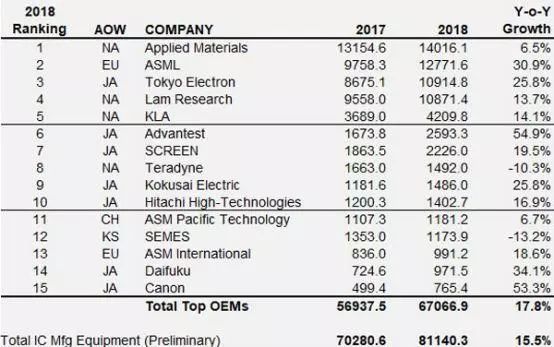
半导体设备是半导体产业的重要支撑,其市场规模与半导体制造业的投资密切相关。2016年,中国半导体设备市场规模达到约65亿美元,同比增长约15%,成为全球半导体设备市场增长最快的地区之一。
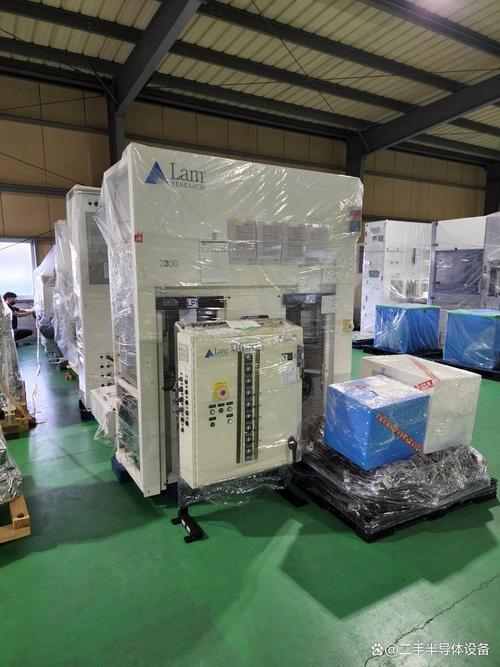
从设备类型来看,晶圆制造设备占据了主要份额,包括光刻机、刻蚀机、薄膜沉积设备等。其中,刻蚀设备和薄膜沉积设备国产化取得了一定进展,中微半导体、北方华创等企业的产品已进入国内主流晶圆厂。高端光刻机等核心设备仍依赖进口,国产化率较低。
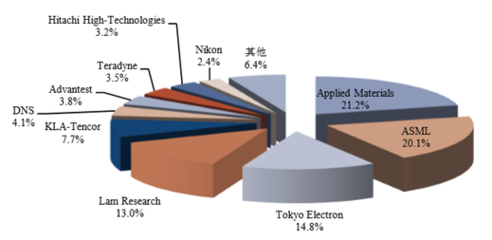
从竞争格局来看,国际巨头如应用材料、阿斯麦、泛林集团等仍占据主导地位,但国内设备企业正在快速成长。2016年,北方华创、中微半导体、屹唐半导体等企业获得了更多订单,部分产品已实现批量销售,国产设备市场份额逐步提升。
四、2016年中国半导体行业发展趋势预测
- 市场规模持续扩大。预计未来几年,中国集成电路市场规模将保持年均10%以上的增速,到2020年有望突破2万亿元。
- 产业结构进一步优化。设计业和制造业占比将继续提升,封测业占比下降,产业链布局更加均衡。
- 国产化进程加速。在政策支持和市场需求的双重驱动下,半导体设备、材料、设计工具等环节的国产化率将逐步提高,部分领域有望实现突破。
- 兼并重组活跃。国内半导体企业将通过兼并重组整合资源,提升竞争力,同时海外并购也将继续推进,以获取先进技术和市场渠道。
- 新兴应用拉动增长。5G、人工智能、汽车电子、物联网等新兴领域将成为半导体行业增长的新引擎,带动相关芯片需求爆发。
2016年中国半导体行业在政策、资金、市场的多重利好下,保持了快速发展的势头,市场规模不断扩大,产业结构持续优化。半导体设备作为产业发展的基石,也迎来了重要的发展机遇。随着国产化进程的推进和新兴应用的兴起,中国半导体行业有望在全球竞争中占据更重要的地位。
如若转载,请注明出处:http://www.zelop-tech.com/product/50.html
更新时间:2026-10-28 06:19:32