半导体设备国产替代 8大核心龙头全景解析
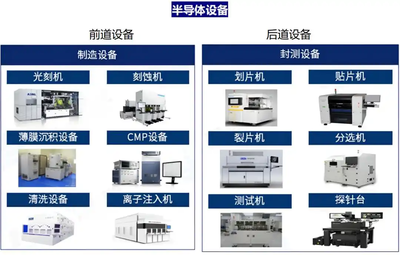
半导体设备是芯片制造的基石,其技术壁垒高、投资规模大,长期由国际巨头主导。随着全球地缘政治变化和国内产业链安全需求提升,半导体设备国产替代成为不可逆转的趋势。在政策、资金和市场的共同驱动下,一批本土企业迅速崛起,在细分领域实现从0到1的突破。本文将全景解析8大核心龙头,勾勒国产半导体设备的势力版图。
一、北方华创:平台型龙头,品类覆盖最广
北方华创由七星电子与北方微电子合并而来,是国内规模最大、产品线最全的半导体设备商。其刻蚀、薄膜沉积(PVD/CVD/ALD)、清洗、炉管等设备广泛应用于逻辑、存储、功率半导体等领域。公司营收持续高增长,2023年已突破200亿元,稳居国产设备头把交椅。在成熟制程领域,北方华创的设备已实现大规模量产验证,是国产替代的绝对主力。
二、中微公司:刻蚀机尖兵,5nm国际领先
中微公司聚焦等离子体刻蚀设备,其CCP刻蚀机已进入台积电5nm产线,技术水平比肩泛林、应用材料。在ICP刻蚀领域,公司也快速追赶,覆盖28nm以下先进制程。中微在MOCVD设备上全球领先,稳居LED市场龙头。随着国内晶圆厂扩产,中微的刻蚀设备订单饱满,是国产设备中技术含金量最高的标的之一。
三、拓荆科技:薄膜沉积专家,PECVD独占鳌头
拓荆科技专注于薄膜沉积设备,核心产品为PECVD、ALD、SACVD等。其中PECVD设备已在国内多家晶圆厂实现量产,是国产薄膜设备的主力军。公司突破了高深宽比结构填充等关键工艺,在3D NAND和DRAM领域取得重要进展。随着先进封装和三维存储需求爆发,拓荆的成长空间广阔。
四、盛美上海:清洗设备龙头,技术差异化突围
盛美上海以单片清洗设备起家,独创的SAPS/TEBO兆声波清洗技术在全球具有竞争力,解决了小颗粒去除难题。公司产品已进入海力士、长江存储等产线,并横向拓展至电镀、炉管、抛光等领域。清洗设备是晶圆制造中使用频率最高的设备之一,盛美凭借差异化技术,在国产替代中占据先机。
五、芯源微:涂胶显影设备独苗,前道突破可期
芯源微是国内唯一能提供前道涂胶显影设备的厂商,打破了东京电子的垄断。涂胶显影与光刻机紧密配套,技术难度极高。公司前道设备已通过验证并实现小批量销售,后道设备在先进封装领域市占率领先。随着光刻工序国产化推进,芯源微的战略价值日益凸显。
六、华海清科:CMP设备独秀,国产替代排头兵
华海清科是国内唯一实现CMP设备量产的企业,打破了美国应用材料和日本荏原的垄断。CMP是先进制程和三维存储的关键工序,公司设备已广泛应用于中芯国际、长江存储等产线。公司积极拓展减薄设备、清洗设备等,打造平台化布局。2019年以来营收复合增速超过100%,成长性极佳。
七、精测电子:量测设备先锋,检测赛道突围
精测电子从面板检测跨界至半导体量测,其膜厚、OCD、电子束等设备已取得突破。量测设备市场长期被科磊垄断,国产化率极低。精测通过自主研发和并购,快速构建产品矩阵,部分设备已进入先进封装和晶圆厂验证。在半导体检测领域,精测有望复制在面板行业的成功。
八、万业企业:离子注入机黑马,凯世通加速放量
万业企业通过收购凯世通切入离子注入机赛道,其低能大束流离子注入机已实现国产替代,进入主流晶圆厂。离子注入是掺杂关键工序,市场由应用材料垄断。凯世通在高端注入机领域持续突破,同时公司布局氦气加压、半导体零部件等,打造新增长点。
与展望
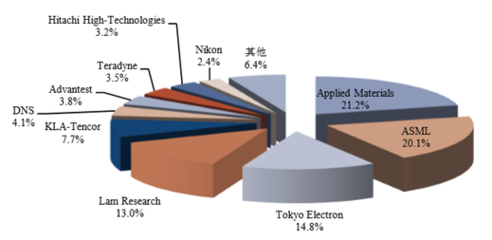
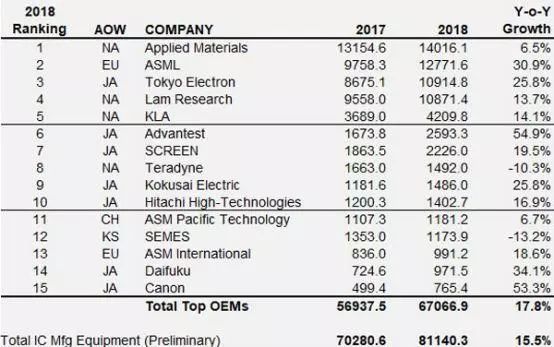
以上8家企业分别代表了刻蚀、薄膜、清洗、涂胶、CMP、量测、离子注入等核心环节的国产最强音。尽管全球半导体设备市场仍由美日荷主导,但国产设备在成熟制程已形成集群突破,先进制程也在逐步渗透。随着国内晶圆厂持续扩产、供应链自主可控要求提升,这些龙头有望迎来业绩与份额的双击。投资者可关注各细分赛道的技术迭代和订单兑现节奏,把握国产替代的黄金十年。
如若转载,请注明出处:http://www.zelop-tech.com/product/56.html
更新时间:2026-10-09 18:24:07